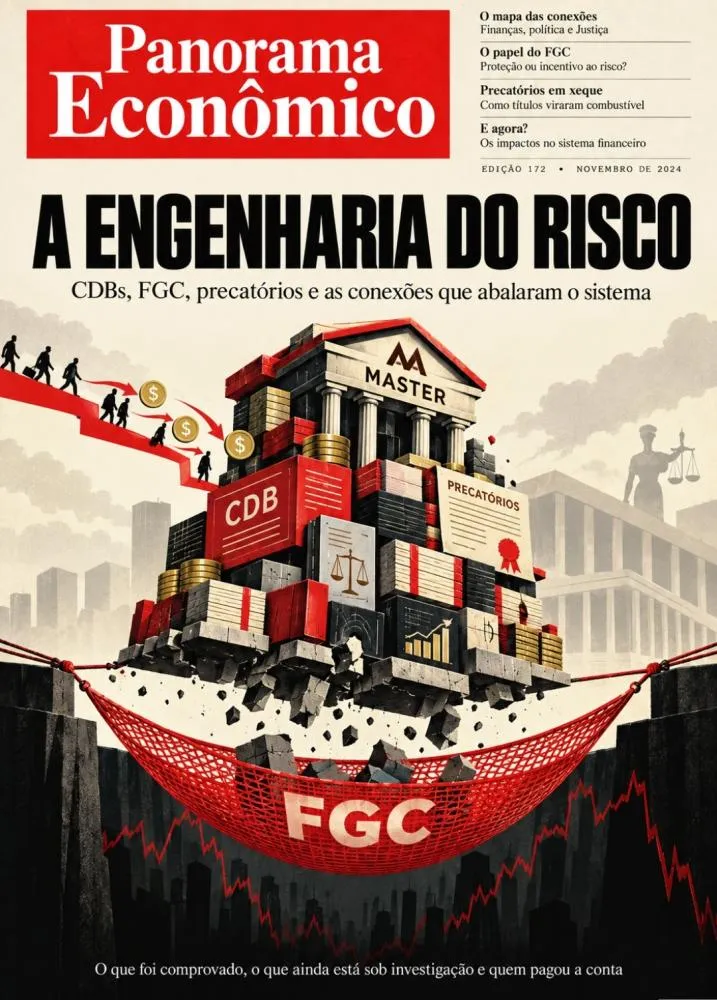
Banco Master
Até 24 de setembro de 2026, o caso Banco Master pode ser organizado em camadas bem distintas. Algumas já estão sustentadas por documentos oficiais; outras são indícios relevantes sob investigação; e algumas conclusões que circulam publicamente ainda não foram demonstradas.
Captação agressiva via CDBs protegidos pelo FGC
O Master expandiu passivos cobertos pelo FGC; em 2025 o próprio FGC impôs limite de 100% do CDI às novas captações protegidas durante operação de assistência
Comprovado
Crise e liquidação
BC decretou liquidação por grave crise de liquidez, comprometimento econômico-financeiro e graves violações às normas do SFN
Comprovado
Conta para o FGC
Garantias de Master/Master Investimentos/Letsbank foram provisionadas em R$ 40,6 bi; conjunto ampliado chegou a R$ 51,7 bi
Comprovado
Bancos associados recompondo o FGC
Em 2026 houve antecipação de 60 meses de contribuições e contribuição extraordinária
Comprovado
Compra de créditos judiciais/precatórios
Master/Vorcaro mantinham grande exposição a direitos creditórios federais e de antigas usinas
Comprovado
12 processos ligados ao setor sucroalcooleiro
Contrato de honorários previa 5% sobre êxito em 12 processos estimados em cerca de R$ 8,5 bi
Comprovado quanto ao contrato e valor potencial
Honorários de até R$ 427 mi
Eram honorários condicionados ao êxito, não pagamento comprovado de R$ 427 mi
Contrato comprovado; pagamento integral não comprovado
Precatórios de R$ 4,7 bi
CNJ mandou cancelar 16 precatórios de três usinas e devolver valores ao Tesouro
Comprovado oficialmente
Relações com pessoas próximas a magistrados
Há contratos, mensagens, pagamentos e relações profissionais/pessoais documentados
Comprovado em casos específicos
Compra de decisões judiciais
Não há prova pública conclusiva de que ministros tenham vendido votos
Não comprovado
“STF era sócio de Vorcaro?”
Há mensagens usando termos como “sócio”, mas os citados negam e não há demonstração pública de sociedade financeira de ministros com Vorcaro
Não comprovado
Decisões do STF foram tomadas para favorecer o Master
Algumas decisões podiam afetar economicamente ativos do setor, mas intenção de beneficiar o banco não está demonstrada
Não comprovado
STF pretendia jogar prejuízo no FGC
Não foi demonstrado nexo entre decisões sobre precatórios e eventual perda do FGC
Não comprovado
Bolsonaro/Guedes criaram teto para impedir algo como o Master
O objetivo documentado era fiscal/orçamentário
Não comprovado
Fim do teto de precatórios pelo STF valorizou créditos
É economicamente possível, mas falta reconstrução título a título para quantificar o efeito sobre a carteira Master
Plausível, ainda não demonstrado quantitativamente
Vorcaro disputou Banco Nacional com Esteves
Há relatos de bastidor; BTG tinha opções contratuais documentadas desde 2014
BTG comprovado; disputa pessoal Vorcaro–Esteves não integralmente comprovada
O Master utilizou fortemente instrumentos bancários protegidos pelo FGC. O aspecto mais revelador é que, quando o próprio FGC estruturou uma assistência financeira ao conglomerado em maio de 2025, determinou que novos produtos elegíveis à garantia não poderiam render mais de 100% do CDI. Segundo o próprio Fundo, essa restrição encerrou o crescimento acelerado do passivo coberto pelo FGC.
Ao final de 2025, a operação de assistência somava R$ 5,7 bilhões.
Isso sustenta uma leitura econômica importante: a existência da garantia facilitava a captação de recursos pelo banco. Entretanto, dizer que o Master “fraudou o FGC simplesmente oferecendo CDBs caros” seria excessivo. O problema jurídico é muito mais amplo e envolve a composição de ativos, liquidez, operações investigadas e outras condutas.
Em 18 de novembro de 2025, o Banco Central decretou a liquidação extrajudicial do Banco Master, Master de Investimento, Letsbank e Master Corretora. O BC foi explícito ao citar grave crise de liquidez, comprometimento significativo da situação econômico-financeira e graves violações das normas do Sistema Financeiro Nacional.
Para Master, Master de Investimentos e Letsbank, o FGC provisionou aproximadamente R$ 40,6 bilhões. Incluindo Will Financeira e Banco Pleno, a estimativa de garantias chegou a R$ 51,7 bilhões, enquanto o impacto combinado de liquidações e operações de assistência foi estimado em aproximadamente R$ 57,4 bilhões.
O dinheiro do FGC não é, ordinariamente, uma dotação do Tesouro. As instituições associadas financiam o fundo por contribuições. A contribuição ordinária é de 0,01% ao mês sobre os depósitos e instrumentos protegidos.
E aqui surgiu algo ainda mais concreto depois do caso Master: em março de 2026, o FGC determinou antecipação de 60 meses de contribuições, buscando recompor aproximadamente R$ 32,5 bilhões de caixa, além de contribuição extraordinária de 0,005% ao mês enquanto houvesse saldo antecipado.
Portanto, esta formulação é defensável:
Já dizer simplesmente que “os outros bancos pagaram todo o prejuízo do Master” é uma simplificação, porque o FGC também possui patrimônio acumulado, rendimentos e direitos de recuperação contra as instituições liquidadas.
O Master construiu uma exposição muito grande a direitos creditórios de difícil avaliação, inclusive créditos federais relacionados ao setor sucroalcooleiro.
O princípio econômico parece ter sido:
Essa estratégia, por si só, é lícita e comum no mercado de ativos estressados. O problema passa a existir caso o preço, a contabilização, a origem, a transferência ou a influência sobre o processo judicial tenham irregularidades.
A controvérsia remonta ao antigo Instituto do Açúcar e do Álcool (IAA) e ao controle estatal de preços.
Em 18 de agosto de 2020, antes de toda a fase mais recente do caso Master, o STF fixou no Tema 826 que, para responsabilizar a União, seria necessária comprovação do efetivo prejuízo econômico mediante perícia técnica em cada caso concreto.
Isso é importante porque mostra que o STF não adotou simplesmente uma jurisprudência geral dizendo “paguem todas as usinas”. Naquele julgamento, estabeleceu uma exigência probatória relevante.
Foi localizado material contendo contrato de advocacia relacionado a 12 processos, cujo valor de face potencial teria sido estimado em aproximadamente R$ 8,5 bilhões.
O contrato previa honorários de êxito equivalentes a 5% dos valores efetivamente recebidos, chegando teoricamente a aproximadamente R$ 427 milhões caso todo o montante fosse recuperado.
O que isso comprova:
O que ainda não comprova:
Essa diferença é fundamental.
Em 23 de setembro de 2026, a Corregedoria Nacional de Justiça determinou o cancelamento de 16 precatórios, totalizando cerca de R$ 4,7 bilhões, envolvendo:
O CNJ determinou também que os valores fossem devolvidos, com rendimentos, à Conta Única do Tesouro.
A razão jurídica foi bastante específica: segundo a Corregedoria, os precatórios haviam sido expedidos antes do trânsito em julgado da fase de execução, utilizando a figura do chamado “precatório bloqueado”, que o CNJ considerou sem amparo legal.
Ainda mais significativo: os aproximadamente R$ 4,7 bilhões estavam fora da Conta Única do Tesouro desde dezembro de 2023, depositados judicialmente.
Isso é materialmente diferente de um crédito meramente teórico.
Este continua sendo um dos maiores buracos da história.
Não temos publicamente, de maneira completa:
Sem isso, frases como:
não podem ser apresentadas como fato.
Pode ter existido enorme deságio, mas precisamos dos contratos de cessão e dos fluxos bancários para quantificá-lo.
Isto é importante.
Um ativo judicial de R$ 1 bilhão não vale necessariamente R$ 1 bilhão hoje.
Se há grande risco de a Justiça negar o crédito, ele pode ser negociado por R$ 200 milhões ou R$ 300 milhões. Se uma decisão judicial elimina parte substancial dessa incerteza, o valor econômico do ativo pode aumentar imediatamente, mesmo antes do pagamento.
Portanto, decisões sobre:
podiam alterar significativamente o valor econômico dos créditos adquiridos.
Aqui também não é correto dizer que “é tudo teoria”.
Existem contratos, mensagens, pagamentos, encontros e relações profissionais documentadas envolvendo o círculo do Master e pessoas próximas a magistrados.
Um exemplo é o contrato ligado a Camilla Ramos, esposa do desembargador federal Newton Ramos. O material divulgado prevê os honorários de 5% sobre as 12 causas.
Também existem mensagens internas usando a expressão “Turma do KN”, interpretada nas reportagens como referência ao círculo relacionado a Kassio Nunes Marques. A existência das mensagens está documentada; o significado jurídico delas ainda precisa ser demonstrado.
Mensagens encontradas no material de Vorcaro mencionaram Kevin Marques e a expressão relacionada a “500 mil mês”.
Mas isso não comprova pagamento desse valor.
Kevin Marques declarou que recebeu R$ 281,6 mil de uma consultoria tributária, por serviços profissionais, e negou ter recebido os pagamentos sugeridos pelas mensagens diretamente de Vorcaro/Master.
Portanto:
Uma advogada que recebeu aproximadamente R$ 33 milhões do Master foi chamada em mensagens internas de executivos de “sócia” de Gilmar Mendes.
Mas o gabinete de Gilmar negou qualquer sociedade. A reportagem registra ainda que ele votou contra interesses do setor sucroalcooleiro em controvérsias relevantes e que houve reunião com Vorcaro em abril de 2024 em que o banqueiro buscou apoio para uma causa, sem que o pedido tenha sido acolhido segundo a versão divulgada.
Então:
Essa distinção é indispensável.
Existe documentação pública sobre contratação pelo Master de escritório integrado pela esposa e filhos de Alexandre de Moraes.
Isso é um vínculo profissional real.
Mas até agora não surgiu prova pública suficiente para concluir que:
Relacionamento econômico com familiares de autoridade pode levantar questão legítima de conflito de interesse, mas não equivale automaticamente a corrupção.
Esta é uma das afirmações que precisam ser descartadas, pelo menos no estado atual das provas.
Há múltiplos contatos, contratos, relações profissionais e mensagens envolvendo pessoas ligadas a integrantes da Corte.
Isso é suficiente para justificar escrutínio.
Não é suficiente para dizer:
Para demonstrar sociedade seria necessário identificar participação econômica, contrato societário, divisão de lucros, participação oculta, fluxo financeiro ou equivalente.
Isso não está publicamente demonstrado.
A cronologia produz perguntas sérias:
Mas correlação temporal não demonstra compra de decisão.
Para fechar esse nexo seriam necessários, por exemplo:
Essa cadeia probatória ainda não foi apresentada publicamente de forma conclusiva.
Essa hipótese mistura duas estruturas distintas:
É possível construir uma conexão econômica indireta:
Isso é uma análise válida de risco moral.
Mas não existe prova pública demonstrando que ministros tenham tomado decisões sobre precatórios com a intenção de transferir eventual perda para o FGC.
Essa etapa causal não está demonstrada.
Também precisamos separar interpretação política de fato documental.
As ECs 113 e 114 de 2021 instituíram limitações ao pagamento de precatórios. O argumento do governo Bolsonaro era essencialmente fiscal: controlar o impacto da despesa diante do teto de gastos e de outras necessidades orçamentárias.
Em 2023, o STF considerou inconstitucional a continuidade de partes relevantes desse limite. O próprio STF registrou que a justificativa excepcional poderia ter existido no contexto anterior, mas que manter a restrição aos credores já não se justificava da mesma maneira.
Portanto:
Adiar precatórios não necessariamente prejudica quem compra créditos.
Um atraso maior pode produzir:
Ou seja, dependendo do momento da compra, o teto dos precatórios poderia inclusive criar boas oportunidades para fundos e bancos com capacidade de esperar.
Depois, uma antecipação inesperada do pagamento poderia gerar valorização adicional.
Por isso não é economicamente seguro concluir que o teto criado no governo Bolsonaro necessariamente “protegia o sistema contra o Master”.
A parte comprovada é bastante clara: o Banco Central registra que o BTG Pactual assumiu o controle do Banco Nacional em 2024, e cita contratos de opção de compra assinados em 29 de julho de 2014 e 1º de novembro de 2023, com aditamento em janeiro de 2024.
Isso comprova que o interesse do BTG era antigo.
Há relatos públicos de bastidor dizendo que Vorcaro teria procurado os herdeiros da família controladora e entrado na disputa, provocando conflito com André Esteves.
O que falta é documentação independente suficiente — contrato, proposta formal, comunicação societária ou documentação regulatória — para reconstruir integralmente essa tentativa do Master.
Então:
Aqui também é preciso cuidado.
Relatos associaram a disputa ao potencial de grandes créditos/prejuízos fiscais.
Mas isso não deve ser confundido automaticamente com dinheiro disponível ou benefício tributário imediatamente utilizável.
Portanto, a tese de que “Vorcaro e Esteves brigavam por R$ 31 bilhões de crédito fiscal pronto para ser usado” não pode ser apresentada como fato com a documentação disponível.
A decisão de 23 de setembro de 2026 é especialmente relevante porque mostra que nem toda trajetória dos créditos foi favorável ao Master.
O CNJ determinou cancelar os 16 precatórios das três usinas e devolver cerca de R$ 4,7 bilhões ao Tesouro Nacional, entendendo que foram emitidos antes do trânsito em julgado da execução.
Isso enfraquece qualquer narrativa simples do tipo:
Pelo menos nesses títulos, o pagamento sofreu uma forte reversão institucional.
O que emerge não é uma teoria única, mas uma estrutura de incentivos e relações que merece investigação profunda:
Master captava volumes enormes de recursos protegidos pelo FGC → aplicava parte relevante de seu balanço em ativos complexos e potencialmente muito lucrativos → entre eles havia grandes direitos creditórios judiciais → o valor desses créditos dependia de decisões do Judiciário → o círculo de Vorcaro mantinha relações profissionais, comerciais e pessoais com pessoas ligadas a magistrados → algumas decisões podiam produzir efeitos econômicos muito relevantes para esses ativos → o banco posteriormente entrou em colapso → o FGC sofreu dezenas de bilhões de reais de impacto → instituições financeiras associadas tiveram de antecipar contribuições para recompor o Fundo.
Essa cadeia econômica está em boa parte documentada.
O salto que ainda não está documentado é:
Essa seria uma acusação muito mais grave e exige justamente a prova que ainda falta: nexo de contrapartida.
O caso pode acabar demonstrando isso, parte disso ou nenhuma dessas conexões. No estado atual da documentação pública, o tratamento tecnicamente correto é manter essas três categorias separadas: fato comprovado, indício investigativo e conclusão ainda não demonstrada.
 Economia Economistas lançam iniciativa por economia focada na vida real
 Economia CMN endurece regras para fundos comprarem créditos judiciais
 Economia Contenção no Orçamento é reduzida de R$ 17,9 bi para R$ 16,1 bi
Mín. 16° Máx. 29°